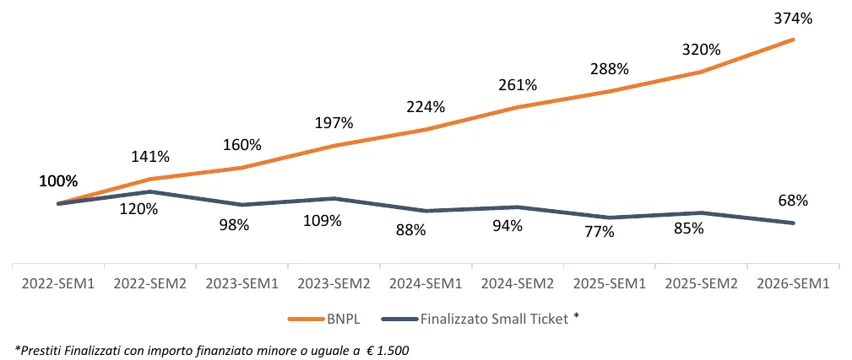

(PRIMANOTIZIE) ITALIA – Nel primo semestre del 2026 il mercato del Buy Now Pay Later (BNPL) in Italia ha registrato una crescita del 30,1% rispetto allo stesso periodo del 2025, con un aumento complessivo dell’importo erogato pari al 274% rispetto al primo semestre del 2022. Parallelamente, il segmento dei prestiti finalizzati Small Ticket (fino a 1.500 euro) ha subito una contrazione dell’11,7%, segnalando un cambiamento nelle preferenze dei consumatori verso soluzioni di credito più flessibili e digitali.
Secondo l’analisi di CRIF, la rischiosità del BNPL rimane contenuta, con tassi di default inferiori a quelli dei prestiti Small Ticket tradizionali, sebbene si osservi un avvicinamento tra i due modelli finanziari. Tale evoluzione è coerente con l’ampliamento della platea di utilizzatori del BNPL, che ha progressivamente sostituito il Small Ticket tradizionale soprattutto nelle fasce di importo più contenute.
Nel dettaglio, nel primo semestre 2026 i contratti BNPL sotto i 500 euro sono cresciuti del 13,1%, mentre quelli tra 500 e 1.000 euro del 13,6%. Al contrario, i prestiti Small Ticket hanno registrato un calo rispettivamente del 15,6% e del 6,3% nelle stesse fasce. Anche per le erogazioni sopra i 1.000 euro il BNPL mostra un aumento superiore (+12,4%) rispetto al credito tradizionale (+0,7%).
I dati indicano che il 73% dei contratti BNPL sono inferiori a 1.000 euro, ma oltre il 16% supera i 1.500 euro, mentre per il credito tradizionale la quota sopra tale soglia raggiunge il 44%, escludendo i finanziamenti per l’acquisto di autoveicoli.
Per quanto riguarda le categorie di prodotti, il credito tradizionale prevale nei settori dell’elettronica e della grande distribuzione organizzata, mentre il BNPL evidenzia una maggiore diffusione in segmenti diversificati quali prodotti per la casa (30,1%), grande distribuzione (21%), prodotti per la persona (16,9%) e abbigliamento con leisure (16,6%).
Il profilo dei clienti BNPL mostra un’incidenza maggiore delle generazioni più giovani: la Generazione X rappresenta il 33,4%, i Millennials il 29,1% e la Generazione Z il 19,4%. Inoltre, il 55% dei clienti BNPL è di genere femminile, a differenza del credito Small Ticket tradizionale, dove prevalgono gli uomini. Geograficamente, il BNPL è più diffuso nel Nord-Ovest e nel Centro, meno nelle regioni del Sud e Isole.
Un aspetto rilevante è il contributo del BNPL all’inclusione finanziaria, con una quota di clienti “new to credit” pari al 24%, circa il triplo rispetto ai finanziamenti tradizionali (8%). Si tratta di individui senza una storia creditizia precedente che utilizzano il BNPL come primo approccio al credito.
Simone Capecchi, Executive Director di CRIF, ha commentato: “Il profilo di rischio dei clienti BNPL resta contenuto e inferiore a quello del credito tradizionale, con un progressivo avvicinamento dei tassi di default, coerente con l’ampliamento della platea di utilizzatori”. Antonio Deledda, Executive Director di CRIF, ha aggiunto: “Il BNPL non si limita agli acquisti di valore più basso, ma cresce in tutte le fasce e contribuisce ad ampliare l’accesso al credito, coinvolgendo un pubblico più ampio e diversificato”. (PRIMANOTIZIE)
Autore
About The Author