
(PRIMANOTIZIE) STATI UNITI – Con il Giorno del Ringraziamento ormai alle porte, mentre le famiglie americane si preparano a questa tradizione, sui mercati finanziari l’attenzione si concentra sui falchi e le colombe della Federal Reserve, ovvero i sostenitori rispettivamente di un inasprimento più rapido o di un approccio più graduale della politica monetaria. Dopo aver mantenuto i tassi invariati nella riunione di ottobre, le recenti dichiarazioni più restrittive di alcuni membri della Fed hanno riaperto il dibattito sul ritmo di tali inasprimenti.
Il governatore Christopher Waller sta considerando un aumento dei tassi di 50 punti base nella riunione di dicembre, sottolineando l’importanza di ristabilire la credibilità della politica monetaria. Tuttavia, la maggioranza degli altri membri del Federal Open Market Committee (FOMC) tende a preferire un percorso più graduale. Questa posizione trova fondamento in tre argomentazioni principali tratte dalla letteratura accademica e confermate nel recente dibattito:
- Attenuazione: in un contesto caratterizzato da molteplici shock sul lato dell’offerta con tempistiche difficilmente prevedibili, come quelli energetici e delle catene di approvvigionamento, è necessario agire con cautela e gradualità, in analogia allo spostarsi in una stanza buia.
- Effetto leva: una politica monetaria che procede gradualmente rende le aspettative di mercato più chiare e consente alla banca centrale di influenzare i tassi a lungo termine con variazioni contenute del tasso di riferimento, secondo quanto spiegato dal presidente della Fed Kevin Warsh.
- Stabilità: modifiche graduali dei tassi aiutano a preservare la stabilità finanziaria e a contenere la volatilità, assicurando una trasmissione ordinata della politica monetaria all’economia reale. Beth Hammack, presidente della Fed di Cleveland, ha sottolineato che questo approccio è meno destabilizzante rispetto a interventi bruschi.
Il presupposto chiave del gradualismo è che la domanda aggregata rimanga in equilibrio, ma se i dati di novembre dovessero rivelare un’inflazione più diffusa, una crescita salariale accelerata o consumi solidi, potrebbe rendersi necessario un inasprimento più deciso già a dicembre.
Oltre al ritmo delle modifiche, il messaggio più rilevante delle ultime dichiarazioni della Fed riguarda l’aspettativa di un tasso terminale più elevato. Waller ha osservato che la Fed dovrebbe «probabilmente, come minimo, annullare i tre tagli precauzionali fatti lo scorso anno». AllianzGI condivide questa valutazione e ritiene che vi siano rischi al rialzo rispetto alla previsione di un inasprimento ulteriore di 75 punti base.
Il tasso di interesse neutrale è aumentato negli ultimi anni per fenomeni quali la robusta domanda di investimenti, la diminuzione del risparmio delle famiglie, l’incremento del debito pubblico e l’evoluzione delle abitudini di consumo. Attualmente, i tassi risultano ancora accomodanti. Inoltre, segnali di accelerazione della produttività e un’adozione sempre più ampia dell’intelligenza artificiale potrebbero sostenere ulteriormente questa dinamica. La recente vittoria dei Democratici nelle elezioni di metà mandato non sembra influenzare negativamente gli investimenti tecnologici degli hyperscaler. Un eventuale miglioramento del mercato del lavoro o una riduzione dello shock energetico potrebbero inoltre sostenere la spesa dei consumi più di quanto stimato.
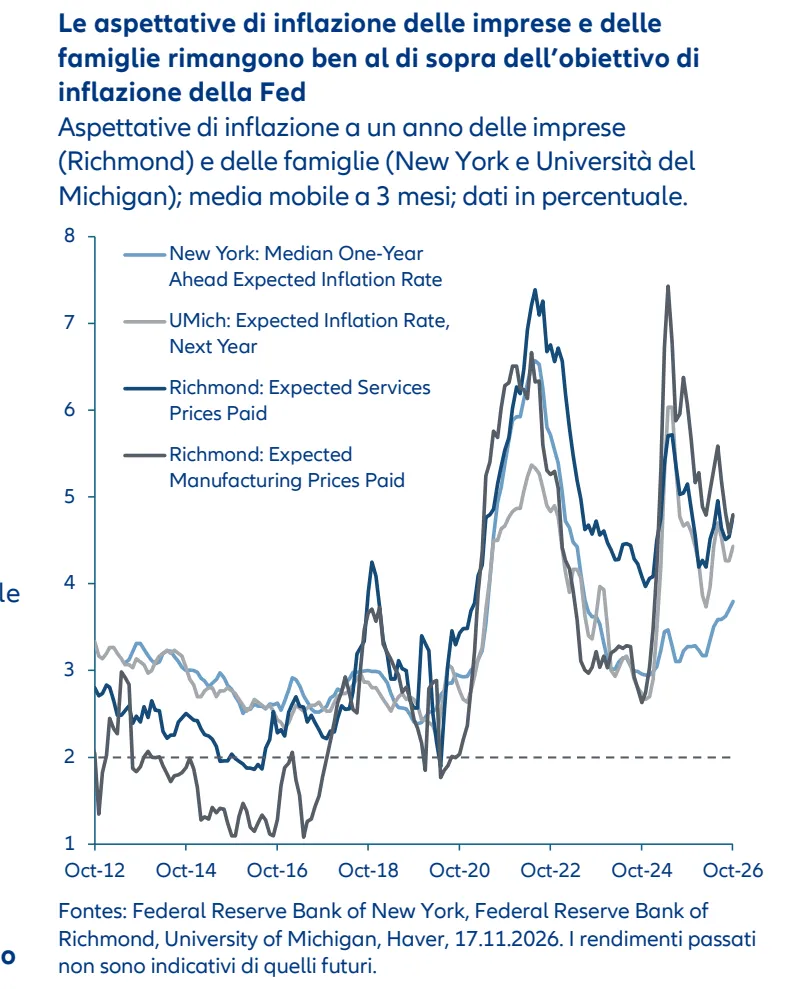
Negli ultimi mesi si è anche osservata una nuova accelerazione delle aspettative di inflazione tra imprese, famiglie e analisti, mantenendosi al di sopra dell’obiettivo della Fed. Se la credibilità della banca centrale nel raggiungimento del suo mandato dovesse diminuire, potrebbero essere necessari ulteriori inasprimenti monetari più incisivi per ripristinare la fiducia ed evitare che le alte aspettative inflazionistiche impattino sui prezzi e i salari.
Le condizioni finanziarie restano complessivamente accomodanti malgrado i mercati scontino più di tre ulteriori rialzi dei tassi. Per ottenere un significativo inasprimento delle condizioni finanziarie, la Fed dovrà convincere i mercati a rivedere al rialzo le aspettative sui futuri aumenti.
Prossimi dati macroeconomici di rilievo
Martedì nell’Eurozona sarà pubblicato l’indice ifo sul clima di fiducia delle imprese tedesche per novembre, dopo un ottobre segnato da risultati solidi. Mercoledì saranno diffusi i dati sul PIL tedesco del terzo trimestre del 2026, che nei mesi precedenti era cresciuto dell’1,2% su base annua. Venerdì arriveranno gli indicatori di fiducia dell’Eurozona per novembre, che finora mostrano un miglioramento moderato.
Nel Regno Unito, lunedì saranno disponibili le stime preliminari degli indici PMI di novembre per manifattura e servizi, con un indice composito a ottobre pari a 52,9, superiore a quello dell’Eurozona. Sempre lunedì arriveranno le stime preliminari degli indici PMI statunitensi di novembre, dopo una robusta espansione dell’attività economica registrata a ottobre.
Mercoledì è prevista la pubblicazione dei dati di ottobre sull’indice dei prezzi per le spese per consumi personali (core PCE) negli Stati Uniti, che a settembre aveva segnato un aumento annuo del 3,1%. (PRIMANOTIZIE)
Autore

About The Author


